82%千禧世代 熱衷App理財

高雄汽車借款    高雄汽車借款    高雄汽車借款 

網路與手機的普及後,新金融服務鎖定的最重要族群,就是1980~2000年前後出生的千禧世代,他們也被稱為數位原住民。他們善用數位產品,預估三年後,全球千禧世代擁有財富總額達台幣726兆。《遠見雜誌》也在2017台灣行動金融樣貌大調查中發現,千禧世代中高達82%的人樂於使用網路銀行App,並且非常需要個人財務管理。

在人工智慧與大數據的潮流下,金融單位須提供更客觀且便利的多元資訊,才能搶搭千禧世代財富暴增的列車!身為千禧世代,更要積極學習理財工具,讓財富翻倍。

說到銀行,你第一個閃過腦海的畫面,會是什麼?

帳戶裡的存款金額、信用卡上的赤字、還是日圓正值低檔時的換匯衝動?

其實,許多人經常想不起來,究竟過去這一年,有沒有跟金融機構打過交道?

但,不打交道,不代表不需要。隨著智慧型行動電話普及、網路傳輸速度愈快,金融消費行為也跟著改變!

以下情境,早已真實發生:

● 搞不清楚自己的帳戶餘額還有多少錢?

那就問機器人吧!打開Messenger,直接就能詢問個人帳戶資訊、查閱購買紀錄、掌控個人花費。

● 好朋友間歡樂聚餐,還在互拿現金卻苦於無法找零嗎?那早就落伍了。

點開電子錢包吧!五秒鐘就把錢轉進對方帳戶。

● 想要貸款,還在想財力證明、信用評等能不能過關?

你可能不知道,臉書獲得按讚數、與Linkedin的朋友數,就是幫你降低貸款利率的好幫手。

● 你在百貨公司週年慶,看到一個特價名牌包包心動不已嗎?該不該買,讓手機告訴你!

只要打開銀行App,電子理財顧問立即從手機螢幕跳出來,根據你的理財狀況,幫忙分析這筆錢該不該花下去。

● 每月擠出3000元來投資很痛苦嗎?現在只要在手機上按一按,吃飯與血拚時的找零,10元、1000元慢慢湊,就能晉升投資戶。

上面描述的情境,都不是科幻電影的情節。

千禧世代財富暴衝 將成為全球最富有族群

網路跟手機的雙雄結合,已挑戰過去幾百年未變的金融服務方式,逼得國內外金融機構不得不換上新的金融外衣。

這些新服務,鎖定的是跟著網路一起成長,已持續湧進職場,成為消費市場的主力客群:千禧世代(Millennials)。他們約是1980~2000年前後出生,年齡在20~35歲的數位原住民。

根據勤業眾信(Deloitte)最新報告中描述,善於使用數位產品的千禧世代,已經替代「嬰兒潮世代」,成為全球人口最多的一代。預估至2020年,全球千禧世代所擁有財富總額達24兆美元(約台幣726兆元)。

這群千禧世代與嬰兒潮世代,在價值觀與行為方面有極大差異。

例如,美國Summit Trail顧問公司理專、38歲的李彼德(Peter Lee),為了跟千禧世代溝通,會特地不穿西裝,改穿休閒服;他經常囑咐助理,在安排行程時,得確保他不會在同一天見到嬰兒潮與千禧世代客戶,理由是,他不想換衣服。他認為,若穿著西裝與千禧世代見面,可能招致白眼。

高董當舖

參考資料:https://www.gvm.com.tw/article.html?id=40945

http://www.newshy.com.tw/?p=5242

臺南市就業服務公會 關注人力資源產業未來

人力仲介公司     外勞仲介  人力仲介

104年底甫成立的「臺南市就業服務公會」,深獲台南在地人力資源業者的認同,日前假香格里拉台南遠東國際大飯店舉辦臺南就服公會第一屆第三次會員大會餐敘,邀集越南、泰國、馬尼拉經濟文化辦事處官員及全國商業總會、就業服務商業同業公會全國聯合會,以及全台各地同業賢達與會一堂,共議人力資源產業未來。

臺南就服公會在發起人暨創會理事長李超群運籌帷幄與積極奔走下,會務蓬勃發展,成立迄今在大台南地區已逾半數的仲介同業加入,臺南公會也集結各地區公會力量,促成全國聯合會的成立,爭取進入全國商業總會(商總)積極推動成立「人力資源暨教育訓練」、「雇主與移工權益保障」、「就業服務法規諮詢暨研討」等三個委員會,使更多人能一起來關注移工及雇主的權益,讓人力資源產業成為國家勞動力成長不可或缺的重要後盾。

面對人力資源產業長久以來背負的社會刻板印象與大環境的不友善,使整體發展窒礙難行,李超群表示:「我們期望透過各地公會、全聯會及商業總會凝聚眾人之力,爭取發聲管道,與勞動部門平等對談,讓沈積已久的種種困難,能達到立竿見影之效,協助勞雇雙方爭取公平權益,同時結合產官學力量,共謀就業服務市場與經營環境的長遠發展」。

萬達

參考資料:http://www.chinatimes.com/newspapers/20180104000482-260208

http://www.newshy.com.tw/?p=5240

三步驟確認 存人生第一桶金

大同當鋪   大同當鋪   大同當鋪

清楚了解自己的需求後,還能跟著這樣做,就有機會存下人生第一桶夢想金。

步驟一:寫下人生夢想表

想想自己希望擁有什麼樣的人生?在這人生旅程中,在什麼樣的年齡,期待達成哪些計畫?

將自己想要的人生區分為「工作目標」「進修目標」與「人生目標」。

舉例來說,當你嚮往30歲以後能到海外工作,並在當地生活1年,可以將夢想這樣區分:初期「能接觸海外客戶與國外業務有所互動」,這是你的工作目標;「在海外生活1年」這就是屬於人生目標,要達成工作目標與人生目標,需要「在30歲以前讓英文說寫流利」,這就是待執行的進修目標。

步驟二:目標規劃表

當有了進修目標,盤點其中需要花錢的部分,像是進修、海外生活費等,再將這些花費拆解成需要花大錢、跟只要花小錢等不同項目。

以語言學習來說,直接在國外生活進修成效最好,但需要的花費可能就讓你沒辦法走出國門。

這時可以將語言學習拆解成不同的需求,像是會話、檢定等需要系統性學習的就撥多一點預算在網路或補習;字彙、發音因系統性、互動性低,就以自我背誦進修來降低學習成本。

步驟三:資金預計表

當然,學習也有時間進程不同的區別,當英語學習在國內建立一定底子後,有時需要赴國外實戰,這時不妨問問自己,需要多少錢?資金缺口有多大?有多久時間可準備?再來反推,如果要實現這個進修計畫,每月需要存下多少錢。

同樣的,海外生活費也可以預估在當地生活需要多少錢?屆時薪資能否支應?在海外生活,除了工作薪水外,還能不能增加其他賺錢的能力?

姜漢中說,現在不少手機App都有設立「夢想基金」的功能,銀行帳戶也能切分成不同目的專用的母子帳戶,讓理財不再困難。

「別把致富當成夢想,要為夢想而勇於致富,就能存到錢,」艾爾文肯定地說。

590 當舖聯盟

參考資料:https://www.gvm.com.tw/article.html?id=40953

http://www.newshy.com.tw/?p=5234

挑戰五大錢關 想儲蓄先打敗自己

高雄當舖    左營當舖   汽車借款

千禧世代勇敢追夢,但挑戰也最艱鉅。專家分析多數人存不了錢,是不清楚自己要什麼,若能為了追求夢想存錢,人生的第一桶金也就不遠了。

「想要出國留學」「想要學習第二、第三才藝」「想要放下工作,給自己一年Gap Year」,跟嬰兒潮世代、X世代相比,說千禧世代是最會追夢的一代也不為過。

不過,千禧世代面臨的經濟險峻挑戰卻也高於過往:

現象1〉失業率居高不下高,求職挑戰大:初入社會的千禧世代工作機會減少,失業率12.12%是平均的3.2倍。

現象2〉物價、房價驚驚漲,生活花費高:過去父執輩的經常性支出約占薪水四~五成,現在攀升到六成五,吃掉千禧世代大部分薪水。

現象3〉起薪停滯加薪慢,累積資產速度降低:大學畢業的上班族起薪倒退嚕16年,去年勉強以2萬8116元爬回2000年水準;從2003年後進入職場的千禧世代,加薪幅度平均僅有1%。

從現況來看,整體大環境在過去20年產生劇烈改變,開始工作的千禧世代要比上一世代面對更震撼的財務挑戰!

但不管是下班後的日常生活、學習、旅行,或是停下工作短暫出國進修,在追夢的同時都需要一筆錢,更多千禧世代感嘆:錢不夠,怎麼辦?人生第一個100萬又該怎麼存?

想存錢 必先打敗敵人「自己」

「關鍵並非是錢不夠,而是手上的現金不足以支付心中所有的欲望。」理財專家艾爾文發現,多數人存不了錢,是因為不清楚自己要的是什麼;或是想要的東西太多,反而一個目標也達不到。

艾爾文曾在《你的夢想就是最棒的存錢筒》一書中分享自己的故事。當他還是學生時,想著出社會、開始上班領薪水後,存錢的速度就會加快。等他正式踏入職場才發現,上班後的存錢世界完全不一樣:存的錢雖然增加了,但花錢的範圍更多。

追求享樂是人類天性,而這多采多姿的世界又處處充滿誘人的東西,讓人不斷掏錢、不斷想擁有更多物品。「一時的衝動而把錢花在不值得的地方,你是在幫別人實現夢想,而不是自己。」他提醒,存錢,最大的敵人往往是自己,除非開始管理金錢、學會理財,否則賺再多錢也不夠用。

財富價值主要在「讓人快樂」

大多時候,財富的價值不在金錢本身,而是它能支援「讓人快樂」的各樣需求。

因此懂理財前,我們要先懂自己。得先了解自己對哪些事情在意?在哪些事情上跟錢擦身而過?我們到底是什麼樣的人,又有什麼事能讓自己感到幸福?在人生不同階段,我們又會在意哪些事?

「理財最怕陷入『賺愈多愈好』的迷思,」CFP理財規劃師姜漢中說,變有錢並不一定會比較快樂,「要用錢時有錢可以用」,才是學會理財的最佳境界。

即使大環境再怎麼改變,姜漢中說,人生有五大錢關,處處都要用錢,儘管過關金額因人而異,但卻有個共通現象:財務需求有時間表,時候到了就要用錢。

想要存下100萬、想要完成各種人生夢想,背後都代表著想要變成更好的自己,了解人生五大錢關,可以幫助你提早從中找到適合自己的理財步調與方法:

一、25歲左右就業:這時候職涯未定,工作、興趣還有多方嘗試可能,需要10萬~20萬夢想金。

二、30歲前後結婚:結婚準備金大概需要30萬~100萬元。

三、35~40歲左右買屋:自有小宅需籌備150萬~300萬的購屋頭期款。

四、50歲左右供子女接受高等教育:若在國內念書,每人每年約需20萬~40萬元;若出國攻讀碩士、博士,每人、每年約需150萬~250萬元費用。

五、60~65歲左右退休:若希望退休後,每月有2萬~3萬元生活費,退休金準備約需1200萬~1800萬元。

對一般上班族來說,平常若沒先做好財務準備,等到事到臨頭,要在3~5年內應付人生錢關的龐大開銷,是很大的挑戰。

姜漢中建議千禧世代,要常常問自己以下問題,了解自己的財務水準:

掌握消費:你能夠掌握自己每月或每年在食、衣、住、行、育、樂等生活消費方面,各花掉多少錢嗎?

確認目標:有沒有明確的人生目標?時時能提醒自己每月、每季或每年要達成的進度?或是清楚知道自己3~5年內的夢想計畫?

規劃預算:你的消費是否依照年度預算來進行?你能夠說出每年可以為你的夢想存下多少預備金嗎?

盤點進度:有沒有定期盤點、規劃自己未來的財富情況?

文川當舖

參考資料:https://www.gvm.com.tw/article.html?id=40953

http://www.newshy.com.tw/?p=5232

三大生活面向 兩大投資鐵則 好命退休沒那麼難一

高雄汽車借款    高雄汽車借款    高雄汽車借款 

精采人生 需要完善規劃

但,「要有那麼精彩的人生,肯定需要一個很完善的規劃」,王大智說,所以「退休不可以只是想、不可以只是談、不可以只是討論,更重要是行動。」

因此,摩根舉辦此次論壇活動,就是希望邀請相關專家,用深入淺出的方式,與觀眾分享各自的看法,讓大家可以把退休的觀念帶回去。

摩根自2016年開始推出「摩根退休快樂指數」調查,從「財富」、「健康」、「自我實現」三大面向來衡量台灣人的退休準備。本次論壇現場也一次聚集這三大領域的多位專家,包含摩根資產管理亞太退休策略師Wina Appleton、摩根資產管理產品策略部副總經理林雅慧和陳若梅、國泰預防醫學明星醫師陳皇光、台灣營養基金會執行長吳映蓉、知名作家吳淡如與知名精神科醫師鄧惠文等人,現場開講,傳授如何累積這三項退休資本的獨門心法。

首先,在最重要的「財富」面,摩根資產管理亞太退休策略師Wina向在場觀眾提問,退休理財很重要,但大多數的人花很多時間去規劃明年休假想去哪裡玩,卻不見得會花時間規劃退休理財。為什麼?

她解釋,這是因為人們往往覺得,退休理財規劃是很困難的事情。但其實,只要專注在可控因素,退休規劃就沒有想像中那麼困難。

好命秘訣一、掌握可控因素 規劃退休財富

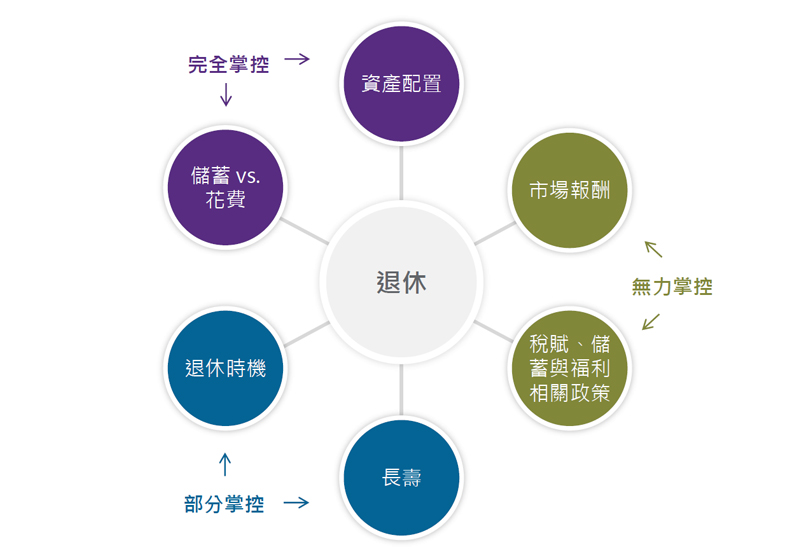
Wina認為影響退休的變數主要有6項,其中,市場報酬及稅賦、儲蓄與福利相關政策這二項是民眾無法掌控。至於對個人長壽保健之道和退休時機這二項則是可以部份掌握。而民眾可以完全掌控也是最重要的,就是資產配置和儲蓄與花費金額這二項,只要能專注在可以控制的幾項變數上,規劃退休其實沒有大家想像的那麼難。

定期定額+多重資產

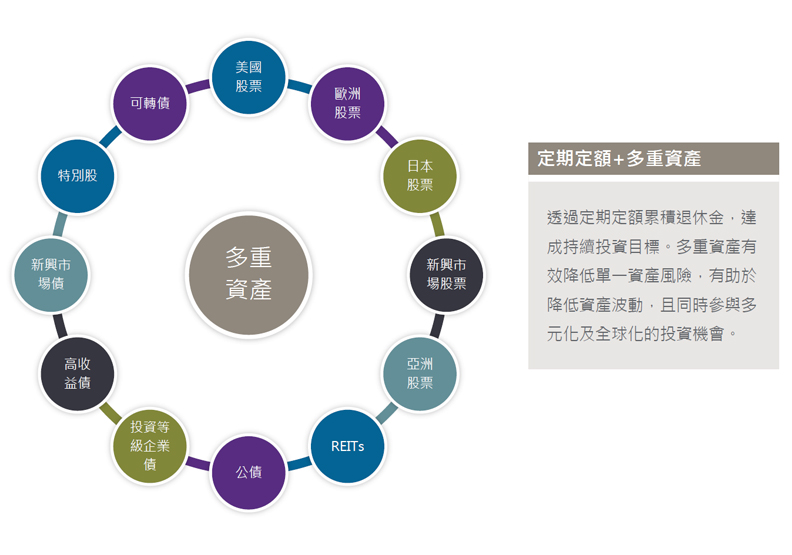
至於怎麼做投資呢?摩根資產管理產品策略部副總經理林雅慧建議,投資的第一步方法很簡單,就是「定期定額」+「多重資產」。她解釋,透過「定期定額」累積退休金,達成持續投資目標。「多重資產」有效降低單一資產風險,有助於降低投資組合波動,且同時參與多元化及全球化的投資機會。

摩根資產管理產品策略部副總經理陳若梅強調,投資最困難的,不是怎麼選擇投資標的,而是人的情緒與恐懼。很多散戶容易追漲殺跌、追高殺低,就是因為無法克服對利多消息的貪婪及利空消息的恐懼。但是「定期定額」和「多重資產」這兩個鐵則,就能協助投資人克服人性的弱點。

投資佈局非常重要,但還要注意通膨的風險。Wina指出,台灣人非常喜歡存錢,錢存在銀行,可能會讓人覺得現金最安全,但卻沒注意錢會變薄。相反的,愈早開始投資,則愈能享受到複利的效果。

愛因斯坦說過,複利的威力比原子彈還大。陳若梅與在場觀眾分享摩根精算數字,若一個人從25歲開始,每年投資12萬,相當於每個月只要拿出1萬元,投入年化報酬率4.5%的投資標的,過40年就可以累積到1340萬。但若晚10年、從35歲開始,同樣每年投資12萬,年化報酬率也都是4.5%,但是65歲時總資產卻只會有770萬,約僅前者的一半。「這就是複利的神奇力量」,陳若梅說。

「It’s never too early to start!」Wina強調,退休理財應該從年輕就留下每個月10%收入來進行投資,愈早開始,就愈能享受錢滾錢的效果!

高董當舖

參考資料:https://www.gvm.com.tw/article.html?id=41110

http://www.newshy.com.tw/?p=5228

想借錢幫忙孩子 記得按正確方式來

屏東借錢   屏東當舖  屏東當鋪

想借錢幫忙孩子?記得按正確方式來

給父母的叮嚀:別幫孩子收拾爛攤子

聽起來太嚴厲了嗎?當然,這並沒有唯一的標準答案。你最後會怎麼做,取決於自己對債務的態度、跟孩子的關係和個人的財務狀況。但是,讓孩子暫時住在家裡是一回事,助長不良理財行為是另一回事。這裡並不是說,父母絕對不得給孩子錢,但孩子沒錢付帳改由父母埋單,後果就是陷入債務的惡性循環。如果你真的想幫孩子擺脫債務,那也得用不會拖累自己的方式。舉例來說,如果你願意幫忙償還卡債,就要問孩子有何具體計畫,避免自己又債務纏身,同時確保計畫可行。光給孩子現金應急,卻沒務實的因應策略,問題恐怕會更加嚴重。你可以叫孩子寄來帳單再直接繳清;如果你想減輕他生活負擔,可以買張超市禮物卡送他。

千萬不要直接提領退休金給孩子;除了可能產生鉅額罰款與贈與稅,此舉也有害自己即將到來的退休生活。如果你只打算借孩子錢,可以參考以下專欄中的要點。別忘了,前文已針對借錢給親友有所討論,要做好錢拿不回來的心理準備。無論如何,絕對不能當任何貸款的保證人,也不要接手孩子的債務,免得大幅拉低個人信用評分。(編註:根據國稅局於2017年6月的新聞稿,台灣每人每年的贈與稅免稅額是新台幣220萬元。)

借錢給孩子

孩子長大後,偶爾會陷入財務困境,父母常忍不住借錢幫忙。儘管你沒有義務出手相救—畢竟他們也是大人了—但如果有能力與意願,那就按照正確的借款方式。

確保借錢能帶來雙贏

借錢給孩子當然可以收利息,說不定還能大幅減輕他的負擔(比方說提供利率5%的借貸,幫孩子支付利率21%的卡債)。你可以在孩子面前算給他看:假設他欠信用卡公司10,000美元,利率21%,只付每月最低應繳金額,光是利息就將近要17,000美元;如果是以5%的利率向你借錢,總利息還不到4,000美元。

白紙黑字記錄借貸

這說起來有點奇怪又太過死板,但是擬定協議有助雙方記住條件,內容包括借款利率與還款期限。相信我,這樣有助避免記憶混淆與事後爭論。


全聯當舖

參考資料:https://www.gvm.com.tw/article.html?id=41877

http://www.newshy.com.tw/?p=5226

路人誠懇借錢加油 對方一個動作讓網友笑翻

台北借款   大同區當舖   中山區當舖

加油站加油。資料照片(圖與本新聞無關)

路人向他求救,想借50元加油,以為對方是真的需要,沒想到竟「被騙了」!

一名網友在台大批踢踢po文說,在路上被路人借了50元,對方說油錶快見底了,他問對方:「我怎麼能夠相信你?」對方要他看「表情夠不夠誠實」,他看了一下,覺得還可以,於是拿了100元給他,接著對方找他50元,雙方互留電話。

原po回家後仔細想想,「他身上明明就有50元,為何還要跟我借?我打了電話過去,結果是賣滷味的接的,請問心情很悲!很慟!該怎麼辦?」

許多網友留言:「笑了XD」、「快笑死」、「當做善事啦」、「大概是他需要100元吧」、「那50是上一個人給的吧,積少成多」、「還找你五十,好誠實的人」,也有網友安慰原po:「算了吧,我被騙過更多」。

永達當舖

參考資料:https://tw.appledaily.com/new/realtime/20180123/1283949/

http://www.newshy.com.tw/?p=5224

賺得少好像可以不用投資理財 經濟學者這樣說

屏東當舖   屏東借錢   屏東合法當舖

高物價低薪時代,剛出社會的新鮮人真的別放棄投資理財!只要每個月 3000 到 5000 元投資具風險分散、長期穩定獲利的 ETF 商品,其實財富也能「萬丈高樓平地起」。中華經濟研究院院長吳中書更說,年輕人的心態要改變,不能因為賺得少就不理財,而是賺得少更要理財。投信業者專家也說,景氣會循環,選擇ETF長時間定期定額操作,通常到最後都是市場贏家。

中經院院長吳中書日前在出席「各年齡層退休金需求與ETF投資」研究成果聯合發表會上指出,台灣對財金的教育可以再加強一點,因為現在有很多年輕人認為他餘額就是不多,好像可以不用投資理財,但他們忘了,財務原理告訴我們,小額但定期定額,在長期時會產生很大的差異!

吳中書說,研究數據顯示,有 57% 的受訪者表示,沒有額外準備退休金,且擔心退休後,退休金準備不足,以及醫療費用的負擔。因此從現在開始,要讓年輕人有小額並定期定額長期投資的觀念,讓他們及早做準備,且最好能配置擁有豐富多元性的投資,如此一來,也許越到中老年以後,他們的安全感會越來越高。

目前市面上定期定額投資最低門檻為 3000 到 5000 元,為此,富邦投信董事長胡德興建議,與其 3000 元選擇一檔,倒不如用 5000 元選擇一組 ETF,因為以人性觀點來看,如果只選擇一檔,心情很容易受到指數高低的影響,造成追高殺低,但如果一組 ETF 幫你配置了 5 檔不同區域的標的,標的輪流漲跌,心理上比較平衡與接受,也比較能久抱達到長期投資、穩定獲利!

富邦證券執行副總郭晃庭則說,ETF 定期定額操作還有兩個小撇步就是「停利不停扣」與「長時間持續」,因為景氣會循環,這兩個方法可避免投資人追高殺低,成為市場贏家。但很現實的,每個月投資金額若真的還差一點,郭晃庭以自己為例說,其實可以請父母贊助,以他做為父親來看,現在物價高又低薪,他用這方法鼓勵女兒儲蓄理財其實很樂意,相信大多數的父母也很贊成。

大眾當舖

參考資料:https://www.nownews.com/news/20170806/2596469

http://www.newshy.com.tw/?p=5218

理財機器人風吹進台灣經驗及提高勝率才是致勝法門

高雄汽車借款   高雄汽車借款    高雄汽車借款

談起機器人理財這股風潮,海外其實早已是風潮,全球最大資產管理公司貝萊德集團,在2015年時就已買下Future Advisor,跨入機器人理財顧問產業。知名的索羅斯基金管理公司主席索羅斯的兒子羅伯特.索羅斯,也辭去高達260億美元的家族基金總裁,原因之一是因為「電腦模型預測更準,公司越來越難創造超額報酬」。

根據市場研究機構Statista指出,目前全球有約1,230萬人使用機器人理財服務,並預估到2021年時,透過機器人理財的投資人數將接近1億人,約以年化47.5%的速率成長中。同時,全球四大會計師事務所安侯建業(KPMG)也預估,2020年全球機器人理財產業將可達5,000億美元、管理資產更可望達到2.2兆美元,相當於新台幣66兆元。

機器人理財概括來說,就是透過電腦模型歸納運算、提供投資規劃,投資人可以不用煩惱「挑產品」與「選時機」,透過風險屬性及投資需求,加以系統化的歸納及運算,就能夠享有優化後的投資組合建議,甚至還能進一步執行、監控及調整等理財服務。

過往金融業者提供的理財服務,通常門檻相對高,投資的顧問費也相對來得高,反觀近期推出的理財機器人服務,具有低成本及低門檻的優勢,也相對親民許多,擺脫過往富人才有機會享有投資顧問的問題。

目前王道銀的理財機器人最低投資門檻為1,000元,可採定時定額及單筆的投資方式,著重於自動化的系統配置資產,投資人可依照風險屬性,由系統配置相關標的,而中信銀的機器人服務門檻為3千元,主要也是採用專業模型搭配投資顧問團隊的方式來協助投資人。


▲台灣金融業者目前推出理財機器人服務。

而國內第一家投信推出理財機器人的復華投信,單筆門檻雖相對較高為新臺幣12萬元,但其自動化服務還包括監控及再平衡投資,如「強勢通」即依照演算法24小時監控並不定時提供調整建議,經投資人確認後便執行再平衡交易,也就是說隨時都為投資人篩選一籃子的強勢基金,以積極追求投資效率為訴求,並非只是資產配置建議。

此外,復華投信推出的「強勢通」與「低點通」這兩隻理財機器人服務,可分別對應多頭和低檔市場,符合台灣人多頭時愛追高、低檔時搶機會財的個性。更值得關注的是,復華理財機器人具有多年的研發與市場經驗,,除將計量模組應用在旗下的組合型基金操作上,還提供完整的回測數據,讓投資人心底更有譜。

以國內外理財機器人平台來看,目前絕大部分都沒有手續費與信託費,僅收取顧問年費,至於投資組合部分,國外平台幾乎都是全自動理財,國內則多是自動化系統再加上理專顧問,復華投信採自動化、監控與投資組合再平衡,不但跟上國際腳步,且市場多空都能做投資。

理財機器人能克服人性弱點,也可以讓投資人不用面對理專顧問的人情與業績壓力,更能落實投資紀律。相對來說較適合沒有時間做功課的投資人,或是認同計量邏輯的投資者,但像是本身喜歡人的服務、本來就是專業的操盤高手,或是買來買去都是那幾支基金的投資人,就相對來說較為不適合。

面對詭局多變的投資市場,更應慎選投資理財的工具及方法,才能避免追高殺低。復華投信建議,選擇業界有過實證的理財服務公司相當重要,像是復華的計量研究及團隊超過百人,歷年來也抱走了國內外基金大獎高達93座,希望幫助投資人提高投資勝率。

高董當舖

參考資料:https://www.nownews.com/news/20171228/2670200

http://www.newshy.com.tw/?p=5216

海外不動產投資值不值 專家教你用3R指標檢視

屏東借錢   屏東當舖   屏東當鋪

近年來房地產市場歷經政府打房、房價走跌,造成台灣房市低迷,國人進而將投資不動產目光轉往至海外,不過大多數投資客對海外市場並不熟悉,尤其海外不動產交易流程繁瑣、相關政經法規與政策,都是需要再三評估,一般的投資人很難了解海外房市的真實面貌,因此投資海外不動產值不值得,除了考慮投資報酬率外,更應謹慎思考,並了解投資背後存在的風險。

中信房屋總公司商仲部副理王藝樺提出,投資海外不動產可用3R指標檢視,所謂3R指的是Risk-風險、Rent-租金、Return-出場,接下來用3R指標,提供給對海外不動產有興趣的國人參考。

一、風險

政經情勢:剛進入海外投資市場,首重衡量風險承受度,尤其要搞清楚自身對風險的承受度,才容易鎖定投資物件。王藝樺再三強調一定要關注當地的政經情勢,像東南亞因為政經情勢不穩定,房市波動幅度大,容易造成房產價值跌價,尤其不動產對政治與法令變動十分敏感,因此投資前後都要隨時掌握政策變動的脈絡。

產權:許多開發中國家只擁有地上權房產,年輕投資客因為風險承受度較大,選擇操作周期短、持有成本低的地上權房產(如:泰國、柬埔寨),此類型的房產如以50年計算,大約在30年後就開始跌價。所以王藝樺建議投資前,要先搞清楚土地或房屋的產權是採永久產權、或是僅有一定年限的使用權,才容易獲利。

二、租金

日本、美國、英國因為政經情勢穩定,租金也維持在一定金額,相對一年下來的報酬率更可穩定在5%左右,尤其日圓、美金、英鎊因幣值穩定,不會因為匯率的浮動而吃掉獲益,是相對值得投資的國家。

三、出場

投資人經過前面2R的篩選,接下來的出場報酬率可以預期會有1%~3%的增值率,套句「股神」巴菲特的價值投資理論,在基期低的時候進場,投資報酬率可期待的相對提高,這也是投資的不二法門。

全聯當舖

參考資料:https://www.nownews.com/news/20170425/2486124

http://www.newshy.com.tw/?p=5214