台當鋪法三讀 倉棧費有爭議 公會擬行政訴訟

屏東機車借款                                                    屏東汽車借款                                                     屏東車借款

立法院14日三讀通過修正當鋪業法,將當舖業現行收取年利率上限由48%,調降為30%,並要求業者只能收取一次倉棧費(保管費)(攝影: 林伯東 / 大紀元)

立法院三讀通過修正當鋪業法,將當舖業現行收取年利率上限由48%,調降為30%,並要求業者只能收取一次倉棧費(保管費)

立法院三讀通過當鋪年利率降至30%修正案,另重申第20條的倉棧費(保管費)僅能收取一次,台北市當舖商業同業公會公會理事長陳文卿表示,倉棧費原為月收款,此次立委以附帶決議增修第20條,事前未曾徵詢業者,將造成業者難以生存,公會考慮提行政訴訟抗告。

內政委會初審除通過利率降為30%外,同時也附帶決議了第20條倉棧費僅得收取一次.警政署也表示,決議文也同時要求執法單位下達公文給各級業管單位執行,警政署也確實發函給各級的警察局,請予以執行。

吳育昇解釋,因仍有業者月收倉棧費,今天只是重新聲明5月的決議,並非公會所言「14日三讀的附帶決議案」。他說,年利率30%,另加5%的倉棧費,共35%的年利率,已比現行各類利率還高出許多,且民眾若不贖回業者還可賣掉典當品,「一隻牛剝好幾次皮」。

對於倉棧費月收或一次收,陳文卿舉例說,一部車的停車費月租2,500元,如果一部車質當5萬元,一次收的倉棧費第一個月剛好用完,第二個月業者開始要從利息所得來抵扣停車費,第三個月開始虧損,如果量大且長期,停車費還可以談。陳文卿表示,以新制年利加一次收倉棧費,估計業者年損73%毛利,很難生存。

有立委表示,不只是車子,手表、珠寶也要收倉棧費很沒道理,陳文卿表示,要收棧費的品項是有規定,貴重的珠寶首飾,都要保管鑑定費用,費用也不能亂收。他表示,對於一次收的倉棧費已有許多會員打電話來抱怨,公會擬提出行政訴訟抗告。


新光長虹(G+Y)

參考資料:http://www.epochtimes.com/b5/10/12/14/n3113168.htm

http://www.newshy.com.tw/?p=4483

農漁業缺工!缺配套 開放「移民」恐釀問題

高雄人力仲介公司                                                  嘉義人力仲介公司                              新竹人力仲介公司

台灣農業、漁業、社福長照長期缺工,行政院拋出未來將朝向「計劃型勞動移民」!但反觀國內,不少外籍勞工進到工廠,或是擔任看護,常常因為仲介費以及黑工待遇較好,成為逃逸外勞。實際走訪早餐店,多半都是用陸配,沒有發現黑工,有人力仲介公司認為,行政院新增勞工移民選擇,必須要有配套。

早餐店不是用台灣人,而是用擁有合法身分證的陸配,而有些早餐店、工地場合,用外籍勞工。台灣農業、漁業社福長照長期缺工,部分逃逸外勞,進到工廠、工地,甚至餐廳、早餐店工作,黑工問題成了不能說的秘密,現在為了徹底解決缺工,行政院拋出移民選擇。

政務委員林萬憶認為,農業、漁業、社福長照缺工嚴重現況,可以考慮計畫型勞動移民來解套。不論合法或非法,都會跟移工收仲介費,合法移工1個月仲介費大約1500元,月領僅2萬1000;但非法「黑工」,日薪高達1500~2500元,1個月甚至能賺5、6萬,即使仲介費比較高,也寧可逃跑做黑工。

而行政院還考慮引進高中職、大學外籍生,畢業後直接「在台就業」,開放移民永居來取代移工。但仲介認為,不少移工是貪圖台灣福利,要開放勞工移民,得先有配套。

萬達

參考資料:https://news.tvbs.com.tw/politics/811512

http://www.newshy.com.tw/?p=4479

只看房貸利率落伍了!這個夠低才是狂

屏東當舖                                                                 屏東汽機車借款                                      屏東房屋二胎

又到了第4季新成屋完工交屋的季節,熬了兩、三年終於等到預售屋建案完工交屋的民眾,在辦理交屋程序、入住新成屋之前,必須先申辦完房屋貸款。然而,不論是參與建商找來的銀行、或是自己找銀行來辦房貸,大部分的民眾想要省下多一點的房貸費用,都只看「房貸利率」優不優惠?其實這是錯誤的觀念,真正要省錢得看「總費用年百分率」,而不是房貸利率!

買房子▲買房子除了要對房價錙銖必較,也要找到有利自己的房屋貸款。

所謂的「總費用年百分率」是指計算一切申辦房貸的開辦費、服務費、徵信費、利息支出等所有費用之後,所算出來的「真實」貸款年利率,以簡單、白話易懂的說法就是「房貸利率+申辦費用=總費用年百分率」,但是實際的總費用年百分率計算公式可不是引號寫的這麼簡單,而是相當複雜、難懂,所以民眾不必去記這個公式,因為金融監督管理委員會已經規定各家銀行,當民眾申辦房屋貸款時,一定要揭露這個房貸的「總費用年百分率」給民眾知道。


總費用年百分率較真實

然而,為什麼申辦房屋貸款時,要看「總費用年百分率」,而不是看房貸利率?正如前面所說的,民眾申辦房屋貸款時,銀行會賺取你的開辦費、服務費或是稱為「帳戶管理費」等費用,這些費用都應該列入房屋貸款的支出成本裡,不能只看房貸利率而已。

房貸利率▲各家銀行的網頁上都有房貸利率、每月繳款金額的試算服務。

另外,有些銀行給的優惠房屋貸款利率分為三段式(例如第一年1.65%、第二年1.75%、第三年起1.8%)、有的銀行則是分為兩段式(例如前3年1.6%、第4年起1.85%),有的銀行則是沒有分段、「一率到底」的房屋貸款利率1.8%,如果再加上有的銀行給寬限期、有的沒有給寬限期,民眾實在無法分辨得出哪一家的銀行比較優惠?此時就需要看各個房貸的「總費用年百分率」高低,自然就能快速得知找哪一家銀行申辦房貸最省錢。

舉例來說,小王需要申請20年期、500萬元的房屋貸款,於是找了: A銀行的房屋貸款方案是—房貸利率1.8%、相關費用共5000元、寬限期3年; B銀行的房屋貸款方案是—前3年房貸利率1.65%、第4年以後1.82%、相關費用共3000元、無寬限期。 那麼究竟小王應該找A還是B銀行申辦房屋貸款比較省錢呢?

小王申辦房屋貸款的條件比較

比較項目 A銀行 B銀行
寬限期 3年 無
房貸利率 1.8% 前3年房貸利率1.65%、第4年以後1.82%
相關費用 5,000元 3,000元
總費用年百分率 1.81% 1.78%

資料來源:國泰世華銀行房貸試算網頁

從各家銀行提供的房貸試算網站得出,A銀行房屋貸款的總費用年百分率是1.81%、B銀行房屋貸款的總費用年百分率是1.78%,可見B銀行的房屋貸款雖然有較長期的偏高房貸利率(1.82% > 1.8%),但卻是比較省錢的房貸方案,所以民眾申辦房屋貸款之前,記得要把總費用年百分率納入比較項目!


全聯當舖

參考資料:news.housetube.tw/487/只看房貸利率落伍了!這個夠低才是狂open_in_new

http://www.newshy.com.tw/?p=4473

房市加溫 房貸餘額創高

台中民間小額借款                                                        台中二胎                                      台中房屋土地二胎

房市表現持穩,房市第4季可望維持緩升格局,中央銀行昨(26)日公布,8月全體房貸餘額達6兆5,301億元、建築貸款餘額1兆6,826億元,雙雙續創歷史新高紀錄,房市業者認為,下半年將維持「價跌、量微增」態勢。

房貸餘額被視為房市買氣指標之一,8月房貸餘額增加229億元,來到6兆5,301億元,寫下歷史新高紀錄,年增率由上月的4.44%升至4.57%。

房貸餘額年增率在今年1月突破4%整數大關後,2月再增至4.18%,3至8月則皆維持4.5%左右水準,央行官員表示,8月建物買賣移轉件數上揚,推升房貸餘額再創新高。

他解釋,目前市場以自住客為主,加上受季節因素影響,去年基期較低,今年8月22日進入民俗月,去年是8月2日便進入民俗月,民眾會趕在民俗月前交屋,因此使8月交易量提升。

在「青年安心成家方案」部分,8月底貸款餘額6,169億元,較7月底增加67億元;占全體房貸餘額比重提高至9.45%,較7月增加7個百分點。

而代表房市上游的建築貸款,8月餘額為1兆6,826億元,月增108億元,年增率由7月的3.08%升至3.31%,且年增率連九個月增加,顯示建商對房市後市不再那麼悲觀,央行主管表示,除了去年基期較低外,8月主要是周轉金需求較高。

展望下半年房市,央行官員認為,目前看來房市以自住客為主,且緩步復甦,但下半年是否會持續提升,仍說不準,需要再多觀察一段時間。

台中永利當舖

參考資料:https://house.udn.com/house/story/5913/2724829

http://www.newshy.com.tw/?p=4471

貸款不必找銀行 網友低利借你錢

台北汽車借款免留車                                                台北當舖借款                                               台北合法當舖

你聽過「P2P借貸」嗎?

有別於傳統民眾需要資金時,得找合法金融機構借款,P2P借貸透過網路平台媒合借款人與申貸者,只要雙方合意,借款人就可以將資金放給申貸者,而借款人則以每月定額的方式,收回本金與利息。

換言之,就是跳過銀行的中間人角色,讓需要資金與擁有資金的雙方,透過網路平台彼此銜接。

聽到這,可能你已有不少疑問。

「這是合法的嗎?」「金管會是不是規定不能做這個?」「在大陸好像發生一堆亂象?」「會不會有假公司藉機吸金?」「那是高利貸嗎?」「是借不到錢的人才會去用的嗎?」

很多人對於「P2P借貸」,都有各種從新聞或傳聞所得到的負面刻板印象,甚至直覺這是變相的地下錢莊。

「P2P借貸不只完全合法,更可以說是未來的金融!」國內P2P借貸新創公司鄉民貸創辦人黃智康肯定地說。

民眾之所以會質疑其合法性,因為法律確實規定一般企業不可放貸,私下放貸就等於地下錢莊。但黃智康反問,「你跟過會嗎?如果有,那P2P借貸,就等於是讓你線上跟會,而且還有人幫你把關借方的信用,或是讓你一次小額跟好幾個會,幫你分散風險。」

P2P借貸的運作方式,不是由企業直接貸款給申貸者,而是中介平台,撮合雙方個人,屬於民間借貸。差異在於,從過往的親友串聯,換成網路上連結不認識的陌生人,2016年8月金管會已宣布P2P並不違法,也不會另設專法管制,P2P終於洗白過往的錯誤印象。

撮合借貸雙方 條件更優惠

黃智康表示,P2P借貸是幫助借貸雙方擺脫銀行這個中介人的角色,讓過往的「間接金融」變成「直接金融」。少了中介人收取費用是最大優點,借款人利率下降,投資人投報上升,P2P借貸,就是去除中介,讓借貸雙贏。

黃智康把P2P借貸之於金融界,類比為電商之於零售業。

例如,過往消費者看到新聞說,原產地一顆高麗菜賣3元,但自己在菜市場買一顆卻要60元,就是因為中間經過層層轉手,中盤拿走了其中的57元。但沒有中盤和市場,消費者也很難直接向菜農買到青菜。

電商出現後,農民可以用市場半價的一顆30元銷售高麗菜,消費者只要支付其中運費,就可以用一顆30元買到菜。跳過中盤商,消費者與農夫雙方都得利。

同樣地,過往由於借貸雙方很難找到彼此,如果非親非故,更沒有互信基礎,只好依賴銀行這個中間人,幫忙審核雙方信用,貸方將資金存在銀行,收取利息,也信任銀行能幫自己把關,不會被倒帳。

銀行則將收到的資金放貸給借方,並設定利率,讓需要資金的人可以取得所需資金。一來一往中,銀行從中賺取高額利差,並幫忙承擔風險。

黃智康解釋,如同電商,P2P借貸就是打破金融體系中銀行的角色,讓借貸雙方可以順利直接接觸,借方就能以比銀行更低的利率借到錢,貸方也能收到比銀行更高的利息。

「大眾信任與習慣銀行,是因為沒有選擇加上法令保護,但借貸雙方一定需要銀行嗎?不一定。」黃智康說,借款人最在意的,不是在哪裡借到錢,而是怎麼用最低的利率,最快借到所需的金額。貸款人最在意的,也不是哪裡能借出錢,而是怎麼收到最高的利息,而且不會怕被倒帳。

只要能夠解決這兩方的需求,借貸雙方就沒有一定要在銀行借錢的理由,也是P2P有機會打敗銀行的地方。

貸款者利多〉小額投資分散風險 賺更高利息

黃智康說,過往想借錢給別人,第一個問題就是你不知道對方會不會倒帳,「一旦被倒帳,你的損失就是100%。」這也是為什麼新聞常聽到倒會後,會員損失往往數十萬到上百萬,甚至賠掉所有積蓄。若想要分散風險,就得把錢分成好幾筆,借給很多人,但需要錢的人並不想跟很多人都各借一點,而貸方也很難找到這麼多只想借一點點的人。

「但這件事改在P2P平台上,卻變為可能,」黃智康說,鄉民貸提供小額投資的機制,30萬可以分成100筆,借給100人,就算其中有一兩個人倒債,損失也不會太慘重,甚至平均下來還是有賺。

也就是說,雖然P2P借貸跳過幫貸款人承擔風險的銀行,讓借款人自己面對風險,但由於平台有分散風險的機制,貸款人扣除違約損失後,依然可拿到比銀行定存高的投報率,這也是P2P借貸比銀行有利之處。

去年鄉民貸的經營成果,借款人平均投報率為8.8%,遠高於銀行定存;違約損失約為2∕1000。在鄉民貸投資一年,等於銀行定存八年。

借款人利多〉利率更低 放貸快速

此外,借款人也可以在P2P平台用比銀行更低的利率借到錢。

「沒有一分錢打敗不了的忠誠,」黃智康說,借款人都會精打細算,希望借錢利率愈低愈好。

很多人以為來P2P借貸的人,都是在銀行借不到錢的人,黃智康直指,這是很大的誤解,鄉民貸對借款人的資格有一套審核機制,平均10個人才有一個人通過審核。

鄉民貸統計,來此借錢最多的人是銀行行員和工程師,他們因工作關係更了解P2P借貸的服務,反而知道怎麼充分利用。

例如若臨時需要短期周轉金,想用來買車、旅遊或其他消費,或者因說不出口或者因面子問題,不想向親友開口,也不想到審核費時的銀行,透過鄉民貸,這個月貸款下來,一個月後就還款,利息又比向銀行低,快速方便。

黃智康說,信用良好的人在很多地方都借得到錢,比到最後,就是比利率,而這點正是P2P借貸最大的優勢。

鄉民貸營運一年,至今年6月中,在幾乎沒有行銷宣傳下,會員數已破萬,每月交易金額超過4000萬。最重要的,違約率很低,逾期放款比率也僅約0.16%,即使全列呆帳,違約損失也僅有0.32%。

「過去一年鄉民貸沒有讓一位會員賠到錢,」黃智康說,只要妥善控管,P2P借貸可以做出和銀行一樣,甚至更好的成績。

永達當舖

參考資料:https://www.gvm.com.tw/article.html?id=40967

http://www.newshy.com.tw/?p=4469

台北建材家具大展 台北世貿一館開幕

中古oa屏風                                                                    中古oa家具                                                  中古oa隔板

台北建材家具大展今天在台北世貿一館登場,本次展覽共計有8個展區。記者黃威彬/攝影

台北建材家具大展今天在台北世貿一館登場,本次展覽共計有8個展區。

台北建材家具大展今天在台北世貿一館登場,本次展覽共計有8個展區,並配合市場趨勢,規劃研討議題與活動,創造產銷與技術交流平台。

台北建材家具大展今天在台北世貿一館登場,主辦單位經濟日報事業處總經理周祖誠應邀出...
台北建材家具大展今天在台北世貿一館登場,主辦單位經濟日報事業處總經理周祖誠應邀出席致詞。記者黃威彬/攝影
台北建材家具大展今天在台北世貿一館登場,圖為廠商向買家介紹產品。記者黃威彬/攝影
台北建材家具大展今天在台北世貿一館登場,主辦單位經濟日報事業處總經理周祖誠(中)...
台北建材家具大展今天在台北世貿一館登場,主辦單位經濟日報事業處總經理周祖誠(中)、經濟部工業局主秘陳佩利(右四)、經濟部國貿局主秘倪克浩(左四)及各建材家具工會代表共同合影。記者黃威彬/攝影
台北建材家具大展今天在台北世貿一館登場,本次展覽共計有8個展區。記者黃威彬/攝影
台北建材家具大展今天在台北世貿一館登場,本次展覽共計有8個展區。

漢興

參考資料:https://udn.com/news/story/7266/2824383

http://www.newshy.com.tw/?p=4466

首購退休族 房貸件數增最多

屏東當舖                                                    屏東汽機車借款                                                    屏東房屋二胎

據財團法人金融聯合徵信中心統計,今年上半年共有7.2萬筆住宅貸款,年增13%,其中20至30歲及60歲以上增加最多,分別年增16.4%、17.2%。房地產業者指出,首購族及高齡退休族對房貸承受力較敏感,在房價跌、貸款條件優下,買氣回升最明顯。

房地產業者普遍預期,今年房市交易量可望結束連續三年量縮趨勢,今年上半年住宅貸款件數有13%的年增率,金融聯徵中心統計顯示,以各年齡層來觀察,今年房市購屋主力族群仍以30至40歲的族群占35%最高、40至50歲占 30%居次,不過,若以成長率來看,30歲以下及60歲以上的成長幅度,明顯優於30歲至60歲的主力購屋年齡層。

屋比房屋比價創辦人葉國華表示,今年全年房市交易量可成長10%至15%,約27萬至28萬棟,不過與過去平均每年37萬棟交易量仍有不小差距,隨這三年房價修正、建商破盤讓利,加上今年土銀、合庫等公銀行庫帶頭搶食房貸大餅,目前市場中已有五年寬限期、最高貸款成數可達九成、房貸利率僅1.56%、40年房貸等多元的購屋貸款方案,友善的購屋環境,打動首購族及退休置產族的心,進場意願明顯攀高。

屋比趨勢研究中心總監陳傑鳴指出,今年上半年全體銀行房貸放貸利率1.81%,已創2010年以來、近八年新低,各年齡層全面跌破2%,不僅30歲以下年輕族群平均購屋利率跌至1.72%,即使過去利率較高的60歲以上的高齡購屋者,平均利率也跌至1.95%,顯見今年各年齡的買房需求,利息負擔都較過去幾年減輕不少。

陳傑鳴表示,今年房市跌勢趨緩,政策也不再打房,吸引購屋者進場,加上金管會調降房貸風險權數、公告地價、公告現值可能下修等,政策利多不斷釋出,年底前民眾買房意願有機會進一步提升。

全聯當舖

參考資料:https://house.udn.com/house/story/5913/2823578


http://www.newshy.com.tw/?p=4456

台立院三讀 當鋪年利最高30%

大同當鋪                                                                    大同當鋪                                                               大同當鋪

立法院今天三讀通過修正當鋪業法,將當鋪業現行收取年利率上限由48%,調降為30%,並通過附帶決議,要求業者只能收取一次倉棧費。

民進黨籍立委黃偉哲等人提案指出,現行社會各種利率普遍下降,加上景氣不佳,需錢孔急的民眾通常是在無法向銀行貸款,才會轉向合法當鋪典當求現,若依現行年利48%,恐有合法欺負借貸人之虞。

連署提案的國民黨籍立委吳育昇日前表示,雖然法定當鋪業最高年利率不得超過48%,但因為現行法令沒有規定「倉棧費(保管費)」不得按月收取,造成業者按月收取最高不得超過5%的倉棧費,連同年利率48%合計,部分當鋪業者一年實質收取的「年利率」可高達108%。

當鋪業法修正後,民眾支付當鋪業年利率最高不得超過30%,再加計一次性收取倉棧費5%,實質年利率最高為35%,比現行利率降低不少,估計全台灣約有2002間合法當鋪將受影響。

對於當鋪業法修法通過,警方和業者有不同的意見。

台北縣警局表示,部分當鋪業常藉民眾周轉不靈、亟需現款時,收取不當的「合法」高利率借款,使得原先缺錢的民眾又被當鋪業者剝削;降低當鋪年利率,有助維護治安。

不過,在台北市大同區經營當鋪10多年的陳姓老闆表示,政府下修質借年利率,剝奪合法業者的獲利空間,將逼迫業者從合法的檯面上交易,轉為地下化,如此一來,勢必導致「銷贓」問題嚴重化,對治安的影響是利空,不是利多。

590 當舖聯盟

參考資料:http://www.epochtimes.com/b5/10/12/14/n3112600.htm

http://www.newshy.com.tw/?p=4454

融創向樂視提供17.9億借款及30億擔保

高雄借款                                                                  高雄機車借款                                                高雄當舖免留車

融創中國宣布,向樂視網持有約40.31%股權樂視致新及樂視網分別提供5億元(人民幣.下同)及12.9億元借款,同時融創為樂視網現有債務及新增債務提供不超過30億元擔保。

融創向樂視致新及樂視網提供借款期限均為一年,年利率10%,用於一般營運資金。樂視致新將所持樂視投資100%股權作為質押,樂視網將所持重慶樂視小額貸款100%股權、霍爾果斯樂視新生代100%股權、樂視體育6.47%股權質押予集團、樂視致新13.5416%股權、樂視雲50%股權質押予集團。

融創中國(01918)宣布,向樂視網持有約40.31%股權樂視致新及樂視網分別提供5億元(人民幣.下同)及12.9億元借款,同時融創為樂視網現有債務及新增債務提供不超過30億元擔保。

融創向樂視致新及樂視網提供借款期限均為一年,年利率10%,用於一般營運資金。樂視致新將所持樂視投資100%股權作為質押,樂視網將所持重慶樂視小額貸款100%股權、霍爾果斯樂視新生代100%股權、樂視體育6.47%股權質押予集團、樂視致新13.5416%股權、樂視雲50%股權質押予集團。

此外,融創亦為樂視網現有債務及新增債務提供不超過30億元擔保。樂視網亦向融創提供反擔保,如融創因根據委託擔保協議承擔擔保責任,償付相關款項後,樂視網必須立即足額向融創償付相關款項;及將其持有樂視致新26.7702%股權質押予融創。

融創表示,先前投資的由樂視致新、樂視影業和樂視網構成的新樂視屬長期看好的投資方向,但過去幾個月,賈躍亭、樂視控股及其所控制的其他業務板塊的相關債務和歷史遺留問題的不斷發酵,雖然新樂視在財務上和業務上都已經採取積極措施,但對業務正常發展造成影響,短期內可能對集團的投資收益造成一定的負面影響,業績和股價都有可能有較大波動。

融創稱,經慎重考慮,在取得樂視致新、樂視雲等相關股權質押擔保措施確保風險可控的前提下,向樂視網和樂視致新提供限定額度的借款和擔保,以支持智能電視業務的正常營運,並盡快恢復品牌和信用。

截至目前,融創累計向樂視控股及其關聯方提供借款本金合計約10.04億元,借款的年利率均為10%。而樂視控股將其持有樂視影業21.8%的股權質押給融創作為其中約7.04億元借款的擔保措施。

文川當舖

參考資料:

www2.hkej.com/instantnews/announcement/article/1703607/融創向樂視提供17.9億借款及30億擔保open_in_new

http://www.newshy.com.tw/?p=4452

房貸真難挑!我該選一段式還是分段式房貸?

屏東當舖                                                              屏東汽機車借款                                     屏東房屋二胎

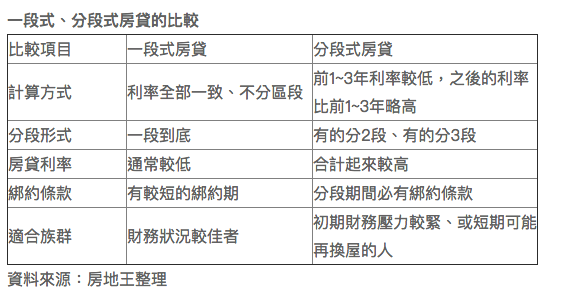
最近幾個月的全國房屋移轉棟數量大增,很大的比例是來自於新成屋建案陸續交屋所致,然而正當民眾在辦理新成屋交屋、歡喜搬新家之前,必須先把房屋貸款的事情搞定。而根據銀行業者表示,許多初次申辦房屋貸款的民眾連該選擇「一段式」,還是「分段式」房貸都很難決定,其實這兩種房貸方案沒有那麼難選擇,完全看個人的財務狀況及資金需求而定。

房屋貸款▲現在的銀行針對房屋貸款的業務搶得很凶,民眾記得要多多比較。

所謂「分段式房貸」是指,前1~3年的房貸利率比較低,而且是「固定」不動,之後的房貸利率則會比前1~3年略高(大約高出0.2~0.4個百分點),這樣對於申辦房屋貸款民眾的好處是,在這前3年的較低利率繳款期間,民眾的購屋還款壓力會小一點,而這也正是各家銀行推出「分段式房貸」、吸引民眾前來申辦的主要目的。

房貸金額▲房貸金額的壓力通常不小,所以與銀行簽訂房屋貸款契約時,記得把利率的分段方式、加減碼條款等內容搞清楚。

但是「分段式房貸」也有其缺點,例如第1~3年的前段房貸利率或許只要1.4%左右(因為要夠低才能吸引民眾的目光),但是3年之後的房貸利率可能就會跳升到1.8%以上,比市面上一般的房貸利率大約1.65~1.75%還要高出一些,而且有些銀行的分段式房貸只有第1年享有比較低的房貸利率,或是分為「第1、2段、3段」都各有不同的房貸利率,容易把民眾搞得昏頭轉向,對於房貸的節省利息作用反而不大,所以申辦前要好好比較一番。

至於「一段式房貸」則是指房貸利率的計算方式全部一致、不分區段,對民眾的好處計算房屋貸款的利率會比較單純、好算,不會像「分段式房貸」的利率那麼複雜,長期的房貸利率也會比較優惠。值得注意的是,只有「分段式房貸」的前段房貸利率是固定的,其他包括分段式房貸的後段利率、以及一段式房貸的利率,都會隨著整個金融市場的利率漲、跌而隨之上升、下降,除非和銀行簽訂的是固定利率的房屋貸款契約。

房屋貸款▲每個人的財務、購屋情況各不相同,務必要挑選最適合自己的房屋貸款方案。

由此可知,如果你的財務狀況是比較穩定的、購屋目的是自住、在意的是比較低的長久利率,那麼「一段式房貸」是你比較好的選擇;如果你希望購屋初期不要承擔太重的繳款壓力、或是未來幾年很快就會再換屋而賣屋,那麼就可以選擇分段式的房貸方案。

全聯當舖

參考資料:news.housetube.tw/494/房貸真難挑!我該選一段式還是分段式房貸?

http://www.newshy.com.tw/?p=4446